Imprévus : protéger la marge de votre entreprise de services avant la trésorerie
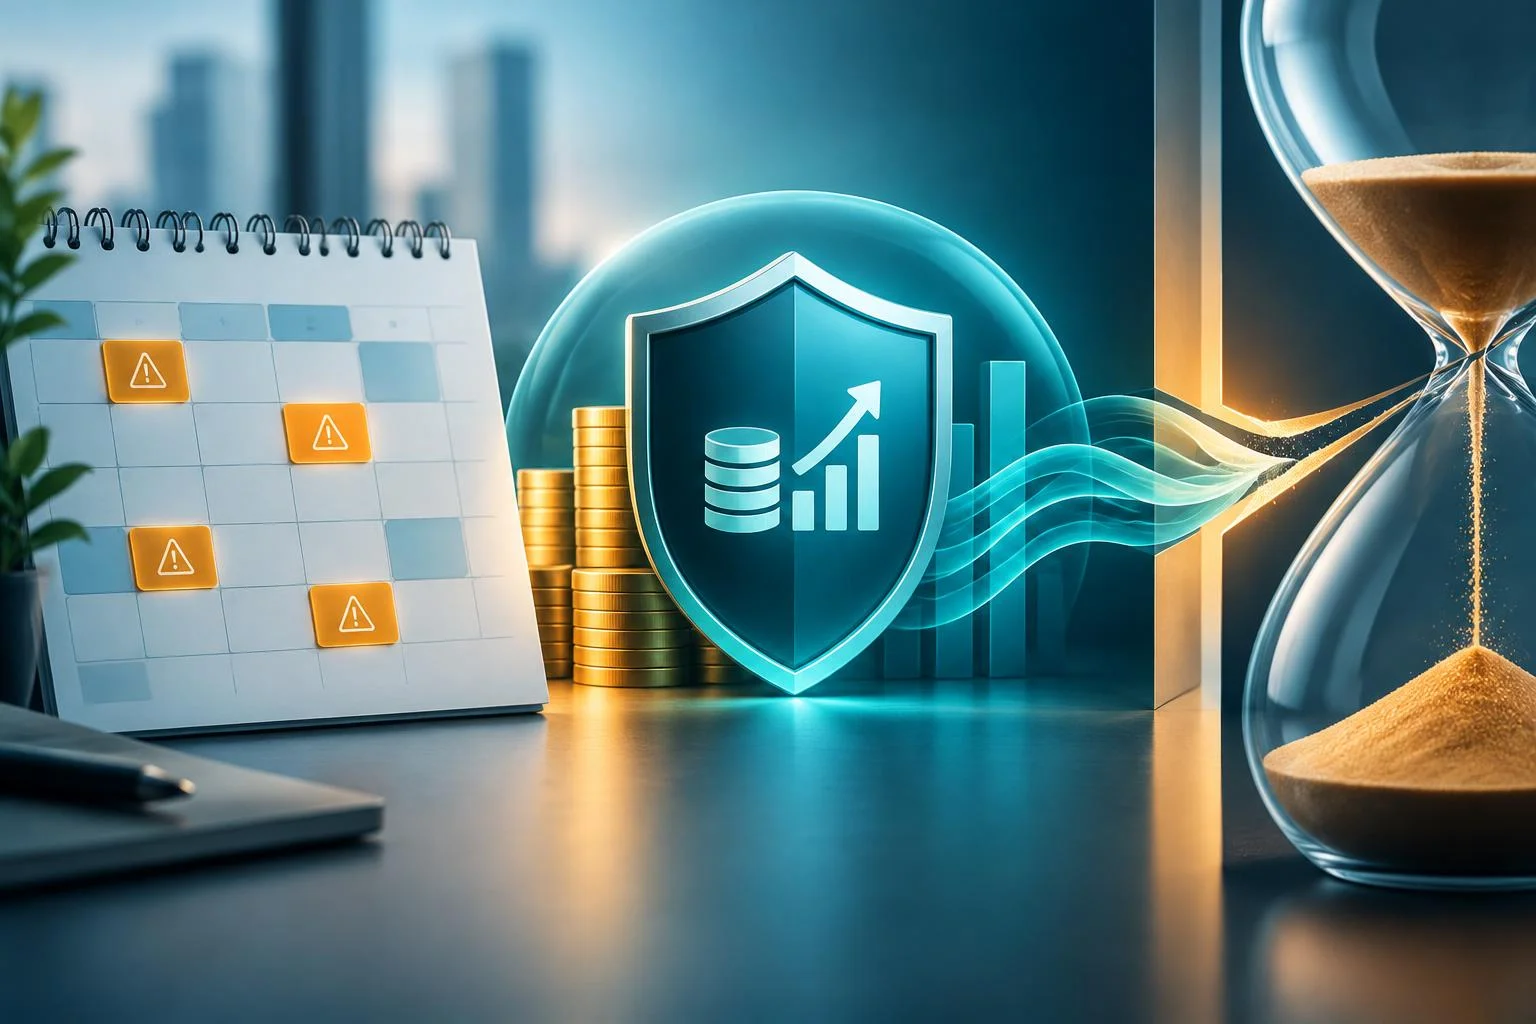
Un client reporte une mission, un collaborateur s’absente ou une prestation déborde : dans une entreprise de services, l’imprévu consomme vite des heures déjà vendues. Pour préserver la rentabilité, remplir le carnet de commandes ne suffit pas. Il faut repérer les missions fragiles, encadrer les changements et garder une capacité de réaction sans financer en permanence du temps inutilisé.
Repérer les missions qui absorbent votre marge
Le chiffre d’affaires ne révèle pas si une prestation rapporte réellement. Une mission peut sembler intéressante au devis, puis devenir déficitaire après des réunions supplémentaires, des corrections imprévues ou une intervention urgente. Comparez le temps vendu au temps réellement mobilisé, en incluant la préparation et la coordination.
Pour chaque mission, rapprochez le revenu facturé des coûts directement engagés : temps de travail valorisé, sous-traitance, déplacements et achats spécifiques. La marge restante doit contribuer à couvrir les charges de structure et le bénéfice. Une différence positive ne correspond donc pas forcément à un profit disponible.
- Enregistrez les heures consacrées à la prestation, y compris celles des reprises.
- Repérez les dépenses qui n’étaient pas prévues au moment du devis.
- Notez la cause de chaque dépassement : estimation, demande du client ou incident interne.
- Comparez les écarts par type de service pour ajuster vos prochaines offres.
Ce suivi aide à distinguer un accident isolé d’un problème récurrent. Si les mêmes prestations débordent régulièrement, augmenter le volume risque d’aggraver la situation au lieu de la résoudre.
Construire des devis qui résistent aux changements
Un prix rentable repose sur un périmètre clair. Précisez les livrables, les étapes, les informations attendues du client et les conditions de validation. Selon votre activité, indiquez aussi le nombre d’allers-retours inclus, les délais de réponse et les conditions qui entraînent une facturation complémentaire.
La réserve pour aléas ne doit pas masquer un devis imprécis. Elle sert à absorber une variabilité raisonnable, pas à financer des demandes sans limite. Son niveau dépend de votre expérience, de la maturité du besoin, des dépendances techniques, de la disponibilité des interlocuteurs et de la difficulté à estimer la charge.
Lorsqu’une demande évolue, expliquez-en les conséquences avant de poursuivre : coût supplémentaire, délai révisé ou réduction d’un autre livrable. Faites valider l’arbitrage par écrit. Le client connaît ainsi les conditions de la modification et vous évitez une facture inattendue.
Pour approfondir votre organisation commerciale et financière, consultez des conseils de gestion sur journal entreprise, puis adaptez vos pratiques aux réalités de vos prestations.
Organiser une capacité de secours sans alourdir les charges
Une équipe occupée en permanence n’a aucune marge pour absorber une urgence. À l’inverse, garder trop de ressources disponibles pèse sur les résultats. Identifiez les compétences critiques et prévoyez des relais adaptés aux risques.
Si un seul collaborateur détient les accès, l’historique client et la méthode de réalisation, son absence peut interrompre la mission. Une procédure courte et la formation d’un relais facilitent la reprise du travail sans repartir de zéro dans l’urgence.
Préparez aussi un réseau restreint de prestataires fiables. Vérifiez leurs compétences, leurs conditions d’intervention et leurs engagements de confidentialité. La sous-traitance peut permettre de respecter un engagement, mais son coût doit être comparé à la marge restante et aux obligations envers le client.
- Centralisez les documents et les décisions nécessaires à la reprise d’un dossier.
- Distinguez les tâches reportables des engagements prioritaires.
- Réservez des créneaux de rattrapage si votre charge le justifie.
- Avant d’accepter une urgence, mesurez son effet sur les missions en cours.
Protéger la trésorerie et décider avant que l’incident s’aggrave
Une prestation rentable peut créer une tension de trésorerie si les dépenses précèdent largement les encaissements. À l’inverse, une trésorerie temporairement confortable peut masquer des missions peu rentables. Suivez séparément la marge et les flux de paiement : ces indicateurs ne répondent pas à la même question.
Lorsque la prestation s’y prête, prévoyez un acompte et une facturation par étapes, selon des conditions convenues clairement. Facturez dès qu’un jalon contractuel est atteint et traitez rapidement les contestations. Le suivi régulier des échéances limite le risque qu’un retard de paiement s’installe.
Établissez une prévision de trésorerie qui intègre les encaissements attendus, les salaires, les charges et les principaux fournisseurs. Examinez aussi un scénario dégradé : paiement retardé, mission annulée ou recours à un remplaçant. Vous pourrez alors déterminer la réserve à conserver en fonction de vos engagements, plutôt que de choisir un montant arbitraire.
Enfin, définissez des seuils d’alerte : dépassement du temps prévu, validation bloquée ou paiement en retard. Associez à chacun une décision et un responsable. Renégocier le périmètre, décaler une dépense ou suspendre une tâche non essentielle devient un choix préparé, plutôt qu’une réaction improvisée. Une décision rapide peut empêcher un imprévu limité de dégrader le reste de l’activité.
- Imprévus : protéger la marge de votre entreprise de services avant la trésorerie - 22 octobre 2026
- Le vinaigre blanc contre les punaises de lit : utile pour nettoyer, insuffisant pour éradiquer - 16 octobre 2026
- Anti souris et anti rats en Tunisie : protégez efficacement vos locaux - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Hygiène en restaurant : les manquements qui déclenchent une fermeture administrative
 DUERP en restauration : simple obligation légale ou levier de performance ?
 Affichage obligatoire en restauration : ce qu’il faut afficher pour les clients et les salariés
 Loi EGAlim en restauration collective : les seuils et obligations à appliquer